
Research and Development (R&D) क्या है? फायदे और नुकसान ,99% लोग नहीं जानते कि शेयर मार्केट में कंपनी एनालिसिस के लिए क्यों जरूरी है?
Research and Development (R&D) क्या है? बिना रिसर्च के हर बिजनेस एक बंद दुकान जैसा है | R&D Meaning in Hindi
जब भी कोई कंपनी बाजार में लंबी रेस लगाना चाहता है, तो वह केवल आज के मुनाफे पर भरोसा नहीं करता , बल्कि आने वाले कल की तैयारी आज से ही शुरू कर देता है। साधारण शब्दों में कहें तो Research and Development (R&D) वह रणनीतिक और वैज्ञानिक प्रक्रिया है जिसके जरिए कोई भी बिजनेस नए ज्ञान की खोज करता है, पुराने तौर-तरीकों को सुधारता है और बिल्कुल नए प्रोडक्ट्स, सर्विसेज या टेक्नोलॉजी का निर्माण करता है। कॉर्पोरेट जगत और शेयर मार्केट में इसे एक ऐसी धुरी माना जाता है जो किसी भी व्यापार को समय के साथ कमजोर होने से बचाती है और उसे बाजार में हमेशा प्रासंगिक बनाए रखती है। यह सिर्फ प्रयोगशालाओं (Labs) में रसायनों को मिलाने का नाम नहीं है, बल्कि यह उपभोक्ता की भविष्य की जरूरतों को भांपकर अपनी व्यावसायिक क्षमताओं को अपग्रेड करने का एक निरंतर चलने वाला चक्र है।
Technical Synonyms & Legal Classifications
(व्यावसायिक पर्यायवाची और ढांचे के प्रकार)
वैश्विक और भारतीय व्यापारिक परिदृश्य में Research and Development को अलग-अलग कानूनी और व्यावसायिक दस्तावेज़ों में कई प्रामाणिक नामों से जाना जाता है। इंटरनेट और कई नियमों में इसे मुख्य रूप से निम्नलिखित नामों से खोजा और वर्गीकृत किया जाता है:
- Product Innovation Framework (उत्पाद नवाचार ढांचा)
- Industrial Research and Technological Development - IRTD (औद्योगिक अनुसंधान एवं तकनीकी विकास)
- Experimental Development Structure (प्रायोगिक विकास संरचना)
- Intangible Capital Asset Creation (अमूर्त पूंजीगत संपत्ति निर्माण)
- Scientific Research and Knowledge Advancement - SR&KA (वैज्ञानिक अनुसंधान और ज्ञान उन्नति)
Financial Terminology Origin & Global-Indian Matrix
(वित्तीय शब्द की उत्पत्ति, इतिहास और वैश्विक-भारतीय मानक)
'Research' शब्द की उत्पत्ति पुरानी फ्रांसीसी भाषा के शब्द 'Recercher' से हुई है, जिसका अर्थ होता है किसी चीज की गहराई से दोबारा खोज करना। वहीं 'Development' शब्द लैटिन के 'Disvolvere' से प्रेरित है, जिसका मतलब होता है किसी ढकी हुई चीज को धीरे-धीरे खोलना या उसका विस्तार करना। औद्योगिक क्रांति के उत्तरार्ध में, जब बड़ी-बड़ी कपड़ा मिलों और रेलवे कंपनियों ने अपनी कार्यकुशलता बढ़ाने के लिए वैज्ञानिकों को नियुक्त करना शुरू किया, तब कॉर्पोरेट जगत में आधिकारिक तौर पर इस संयुक्त शब्द (Research and Development) का जन्म हुआ। व्यापारिक इतिहास में बीसवीं सदी के शुरुआती दशकों में वैश्विक स्तर पर बड़ी रासायनिक और इलेक्ट्रिक कंपनियों ने आधिकारिक विलेखों (Official Deeds) में R&D को एक अलग कॉर्पोरेट विभाग के रूप में दर्ज किया।
वैश्विक स्तर पर, R&D गतिविधियों को नियंत्रित और वर्गीकृत करने के लिए Organisation for Economic Co-operation and Development (OECD) द्वारा बनाए गए नियमों का पालन किया जाता है, जिसे अंतर्राष्ट्रीय स्तर पर Frascati Manual (फ्रास्काटी मैनुअल) के नाम से जाना जाता है। यह मैनुअल दुनिया भर में अनुसंधान पर होने वाले खर्चों को मापने का एक वैश्विक पैमाना है।
भारतीय कॉर्पोरेट परिदृश्य की बात करें, तो R&D को बढ़ावा देने और उसे विनियमित करने के लिए भारत सरकार के Department of Scientific and Industrial Research (DSIR) के तहत कड़े नियम बनाए गए हैं। भारतीय कंपनी अधिनियम (Companies Act) और तत्कालीन आयकर नियमों की विशिष्ट धाराओं के तहत, कंपनियों द्वारा अनुसंधान पर किए गए खर्च को एक विशेष अमूर्त संपत्ति (Intangible Asset) या कर कटौती योग्य व्यावसायिक व्यय (Deductible Business Expenditure) के रूप में मान्यता दी जाती है। भारत में किसी भी स्वदेशी उद्योग द्वारा स्थापित अनुसंधान केंद्र को आधिकारिक मान्यता और कर लाभ प्राप्त करने के लिए विनियामक द्वारा निर्धारित मानकों को पूरा करना अनिवार्य होता है।
Key Takeaways
(मुख्य वित्तीय सारांश)
पूरे लेख का असली मर्म और बुनियादी बातें समझने के लिए इस व्यापारिक मॉडल के मुख्य बिंदुओं पर नजर डालते है:
- भविष्य की सुरक्षा: R&D किसी भी कंपनी के लिए एक सुरक्षा कवच है जो उसे बाजार में अचानक होने वाले तकनीकी बदलावों के कारण दिवालिया या अप्रासंगिक होने से बचाता है।
- अमूर्त संपत्ति का निर्माण: इस प्रक्रिया पर होने वाला खर्च कंपनी के लिए बौद्धिक संपदा (Intellectual Property) जैसे पेटेंट, कॉपीराइट और ट्रेडमार्क के रूप में एक बेशकीमती संपत्ति खड़ी करता है।
- बाजार में एकाधिकार: सफल अनुसंधान के दम पर कंपनियां ऐसे अनूठे उत्पाद ला सकती हैं, जो प्रतिस्पर्धियों के पास नहीं होते, जिससे बाजार में उनका दबदबा (Monopoly) बनता है।
- लागत में कमी: यह केवल नया सामान बनाने तक सीमित नहीं है; मौजूदा उत्पादन प्रक्रियाओं को सुधारकर निर्माण लागत को कम करना भी इसका मुख्य वित्तीय उद्देश्य है।
- विनियामक अनुपालन: कानूनी रूप से R&D के तहत किए गए दावों को टैक्स छूट के दायरे में लाने के लिए सरकार और लेखांकन मानकों (Accounting Standards) के कड़े नियमों का पालन करना होता है।
R&D को समझने के लिए दो सबसे आसान व्यावहारिक भारतीय उदाहरण
कॉर्पोरेट जगत के भारी-भरकम नियमों और शेयर मार्केट के कठिन आंकड़ों पर जाने से पहले, आइए दो ऐसे देसी उदाहरण देखते हैं जिन्हें हम अपनी रोजमर्रा की जिंदगी में देखते हैं:
(1) पारले-जी (Parle-G) — FMCG सेक्टर का कमाल
पारले-जी बिस्किट पिछले कई दशकों से भारत का सबसे पसंदीदा बिस्किट रहा है। लेकिन पारले कंपनी को पता है कि अगर वह सिर्फ एक ही पारंपरिक बिस्किट के भरोसे बैठी रहेगी, तो दूसरी कंपनियां उसे पीछे छोड़ देंगी।
- कंपनी ने R&D कैसे किया?: पारले ने अपनी लैब्स और मार्केट सर्वे में गहन रिसर्च की कि बदलते समय के साथ लोग हेल्थ को लेकर अधिक जागरूक हो रहे हैं और प्रीमियम चीजें पसंद कर रहे हैं।
- R&D का नतीजा: इसी रिसर्च के दम पर उन्होंने Parle-G Gold (बड़ा और प्रीमियम बिस्किट) और Parle-G Oats & Berries (हेल्थ कॉन्शियस लोगों के लिए) मार्केट में उतारा।
- व्यावहारिक सीख: मूल प्रोडक्ट वही रहा, लेकिन निरंतर अनुसंधान की वजह से कंपनी ने बिना पुराना मार्केट खोए बिल्कुल नए ग्राहक भी जोड़ लिए।
(2) महिंद्रा स्कॉर्पियो (Mahindra Scorpio) — ऑटोमोबाइल सेक्टर का उदाहरण
महिंद्रा ने जब अपनी पहली 'स्कॉर्पियो' गाड़ी लॉन्च की थी, वह सुपरहिट रही थी। लेकिन कंपनी ने वहीं रुकने के बजाय हर कुछ वर्षों में अपनी गाड़ी के इंजन, चेसिस और डिज़ाइन पर लगातार रिसर्च की।
- कंपनी ने R&D कैसे किया?: महिंद्रा ने भारी-भरकम बजट लगाकर अपने विशिष्ट अनुसंधान और विकास केंद्र (Mahindra Research Valley) में नई तकनीक विकसित की।
- R&D का नतीजा: इसी लगातार रिसर्च एंड डेवलपमेंट की वजह से कंपनी ने आगे चलकर Scorpio-N और Scorpio Classic जैसी दमदार गाड़ियां बनाईं, जो बाजार में ब्लॉकबस्टर साबित हुईं। अगर महिंद्रा पुरानी तकनीक पर ही बैठी रहती, तो प्रतिस्पर्धा में बहुत पीछे छूट जाती।
- व्यावहारिक सीख: R&D का असली मतलब ही यही है कि समय के साथ खुद को अपग्रेड करना और नए ज़माने के हिसाब से दमदार प्रोडक्ट्स तैयार करना।
Market Mechanics & Structure (बाजार की कार्यप्रणाली)
कोई भी कंपनी अपनी इच्छा से अचानक R&D शुरू नहीं कर सकती; इसके पीछे एक पूरी संगठित और कानूनी कार्यप्रणाली होती है। इस बिजनेस ढांचे के कानूनी गठन और काम करने के तरीके को मुख्य रूप से तीन तार्किक चरणों में समझा जा सकता है:
चरण 1: वैधानिक गठन और नीति निर्धारण (Statutory Formation and Policy Formulation)
सबसे पहले कंपनी के निदेशक मंडल (Board of Directors) द्वारा एक आधिकारिक अनुसंधान नीति का गठन किया जाता है। इसके तहत कंपनी के मेमोरेंडम ऑफ एसोसिएशन (MOA) में यह स्पष्ट रूप से दर्ज किया जाता है कि कंपनी अपनी मुख्य व्यावसायिक गतिविधियों के अलावा वैज्ञानिक या औद्योगिक अनुसंधान करने के लिए कानूनी रूप से अधिकृत है। इसी चरण में कंपनी के भीतर एक स्वतंत्र विंग या आरएंडडी सेल का कानूनी ढांचा तैयार किया जाता है।
चरण 2: विनियामक पंजीकरण और बुनियादी ढांचा स्थापना (Regulatory Registration and Infrastructure Setup)
इस चरण में कंपनी अपने अनुसंधान केंद्र को सरकारी विनियामक बोर्डों (जैसे भारत में DSIR) के पास पंजीकृत कराने के लिए आवेदन करती है। इसके लिए कंपनी को अपने तकनीकी उपकरणों, वैज्ञानिकों की योग्यताओं और अनुसंधान के उद्देश्यों का पूरा पेपरवर्क जमा करना होता है। विनियामक द्वारा निर्धारित मानदंडों के अनुसार लैब और तकनीकी ढांचे का भौतिक सत्यापन होने के बाद ही इसे आधिकारिक आरएंडडी इकाई का दर्जा मिलता है।
चरण 3: बौद्धिक संपदा का दोहन और व्यावसायिक एकीकरण (Intellectual Property Exploitation and Commercial Integration)
एक बार जब अनुसंधान टीम किसी नए फॉर्मूले, डिजाइन या तकनीक की खोज कर लेती है, तो कानूनी टीम तुरंत उसके पेटेंट या ट्रेडमार्क के पंजीकरण की प्रक्रिया शुरू करती है। इसके बाद उस सफल अनुसंधान को कंपनी के मुख्य विनिर्माण या सेवा विभाग को सौंप दिया जाता है, ताकि बाजार में नया उत्पाद उतारकर व्यावसायिक लाभ कमाया जा सके।
Ownership & Shareholding Structure (मालिकाना हक और हिस्सेदारी का नियम)
एक सामान्य आरएंडडी संचालित बिजनेस मॉडल के भीतर मालिकाना हक और हिस्सेदारी का गणित बहुत ही संवेदनशील और रणनीतिक होता है। चूंकि अनुसंधान में जोखिम बहुत अधिक होता है और मुनाफा आने में सालों लग जाते हैं, इसलिए इसका इक्विटी ढांचा बेहद सावधानी से तैयार किया जाता है:
- फाउंडर्स और मुख्य प्रमोटर्स (Founders and Core Promoters): शुरुआत में अनुसंधान का पूरा जोखिम प्रमोटर्स के कंधों पर होता है। वे कंपनी की शुरुआती वोटिंग इक्विटी पर अपना कड़ा नियंत्रण बनाए रखते हैं ताकि कंपनी की वैचारिक दिशा न बदले।
- वेंचर कैपिटलिस्ट और संस्थागत निवेशक (Venture Capitalists and Institutional Investors): आरएंडडी के लिए भारी पूंजी की आवश्यकता होती है। इसके लिए निवेशक कंपनी में पैसा लगाते हैं, लेकिन वे आमतौर पर 'Preferred Shares' या ऐसी इक्विटी की मांग करते हैं जो अनुसंधान के विफल होने की स्थिति में भी उनकी पूंजी को कुछ हद तक सुरक्षा प्रदान करे।
- वैज्ञानिक और मुख्य शोधकर्ता (Scientists and Core Researchers): किसी भी आरएंडडी कंपनी की असली ताकत उसके दिमाग होते हैं। इन प्रतिभाओं को कंपनी के साथ लंबे समय तक जोड़े रखने के लिए Employee Stock Ownership Plans (ESOPs) का उपयोग किया जाता है। इसके तहत शोधकर्ताओं को कंपनी के शेयरों का एक निश्चित हिस्सा आवंटित किया जाता, जिससे वे केवल कर्मचारी नहीं बल्कि कंपनी के आंशिक मालिक बन जाते हैं।
- इक्विटी ट्रांसफर के कड़े नियम (Strict Equity Transfer Rules): इस ढांचे में शेयरधारकों के बीच एक सख्त समझौता होता है, जिसे 'Shareholders' Agreement' कहते हैं। इसके तहत कोई भी बड़ा शेयरधारक अपने हिस्से की इक्विटी किसी बाहरी या प्रतिस्पर्धी कंपनी को तब तक ट्रांसफर नहीं कर सकता, जब तक कि बोर्ड ऑफ डायरेक्टर्स और विनियामक इसकी लिखित अनुमति न दे दें। इसका मुख्य उद्देश्य कंपनी की गोपनीय तकनीकों को चोरी होने से बचाना होता है।
Corporate Structural Matrix
(विभिन्न बिज़नेस मॉडल्स का तुलनात्मक चार्ट)
कॉर्पोरेट ढांचे के भीतर अलग-अलग व्यावसायिक मॉडल अनुसंधान और विकास की जोखिम क्षमताओं को किस प्रकार संभालते हैं, इसे समझने के लिए नीचे दिया गया तुलनात्मक चार्ट देखें:
| विशिष्ट कॉर्पोरेट पैरामीटर | आरएंडडी संचालित मॉडल (R&D Focused Entity) | सीमित देयता भागीदारी (LLP Model) | पारंपरिक सार्वजनिक लिमिटेड कंपनी (Traditional Public Ltd) |
|---|---|---|---|
| मुख्य व्यावसायिक उद्देश्य | नई बौद्धिक संपदा और नवाचार का निर्माण करना | पेशेवर सेवाएं या सीमित स्तर का व्यापार करना | स्थापित उत्पादों का बड़े पैमाने पर विनिर्माण और वितरण |
| पूंजी आवंटन की प्रकृति | अनिश्चित और उच्च जोखिम वाली अमूर्त संपत्तियों में निवेश | स्थिर और दैनिक परिचालन खर्चों के अनुकूल | शेयरधारकों के लाभांश और भौतिक संपत्तियों में संतुलित आवंटन |
| कर छूट और कानूनी लाभ | विनियामक द्वारा निर्धारित मानकों पर भारी कर कटौती | सामान्य कॉर्पोरेट टैक्स संरचना के अधीन | केवल मानक औद्योगिक रियायतें और मूल्यह्रास लाभ |
| जोखिम और व्यक्तिगत देयता | शेयरधारकों की देयता सीमित, लेकिन विफलता की दर बहुत अधिक | भागीदारों के योगदान तक सीमित देयता, कम परिचालन जोखिम | निवेशकों का जोखिम पूरी तरह विविधीकृत और बाजार के अधीन |
Market Yields & Advantages
(सकारात्मक व्यावसायिक पक्ष)
जो कंपनियां अपनी आय का एक बड़ा हिस्सा अनुसंधान और विकास में लगाती हैं, उन्हें बाजार में कई कड़े कानूनी और व्यापारिक लाभ मिलते हैं:
- कानूनी टैक्स छूट (Substantial Tax Incentives): दुनिया भर की सरकारें नवाचार को बढ़ावा देने के लिए अनुसंधान पर किए गए खर्च पर भारी टैक्स छूट देती हैं। तत्कालीन वित्तीय नियमों के तहत, कंपनियां आरएंडडी पर खर्च की गई राशि को अपने कर योग्य मुनाफे में से घटा सकती हैं, जिससे उनका वास्तविक कॉर्पोरेट टैक्स का बोझ बहुत कम हो जाता है।
- अभेद्य बौद्धिक संपदा सुरक्षा (Impenetrable Asset Protection): सफल आरएंडडी के माध्यम से जो पेटेंट या कॉपीराइट प्राप्त होते हैं, वे कंपनी की कानूनी ढाल बन जाते हैं। कोई भी दूसरी कंपनी उस फॉर्मूले या तकनीक की नकल नहीं कर सकती, जिससे कंपनी की बाजार हिस्सेदारी पूरी तरह सुरक्षित रहती है।
- प्रीमियम ब्रांड क्रेडिबिलिटी (Premium Brand Credibility): जो बिजनेस लगातार नई तकनीकें लाता है, बाजार उसे एक 'Market Leader' की तरह देखता है। इससे ग्राहकों, वेंडर्स और बड़े निवेशकों के बीच कंपनी की क्रेडिट बहुत मजबूत होती, जिससे भविष्य में पूंजी जुटाना बेहद आसान हो जाता है।
- उत्पादन की कार्यकुशलता (Operational Efficiency): आरएंडडी केवल नया उत्पाद ही नहीं बनाती, बल्कि पुरानी मशीनों और प्रक्रियाओं को भी अपग्रेड करती है। इससे कच्चे माल की बर्बादी रुकती है और कम लागत में बेहतर माल तैयार होता है, जिससे मुनाफे का मार्जिन बढ़ जाता है।
टैक्स छूट के कड़े विनियामक नियम और वैधानिक सुरक्षा कवच
अनुसंधान और विकास पर निवेश करने वाली संस्थाओं को सरकारी विनियामक नीतियों के तहत भारी वित्तीय प्रोत्साहन दिए जाते हैं। तत्कालीन वित्तीय चक्र के कॉर्पोरेट नियमों और आयकर अधिनियम (Income Tax Act) की विशिष्ट धाराओं के तहत, आरएंडडी पर खर्च की गई पूंजी को सामान्य खर्च न मानकर एक विशेष 'प्रोत्साहन योग्य श्रेणी' में रखा जाता है। इसके मुख्य कानूनी और विनियामक नियम निम्नलिखित हैं:
- राजस्व और पूंजीगत व्यय पर दोहरी छूट (Dual Deduction on Revenue & Capital Expenditure): विनियामक द्वारा निर्धारित मानकों के अनुसार, कंपनी अनुसंधान विंग के संचालन के लिए जो भी दैनिक खर्च करती है—जैसे शोधकर्ताओं का वेतन, लैब के लिए कच्चा माल और उपभोग्य वस्तुएं—उसे राजस्व व्यय के तहत चालू वित्तीय वर्ष के व्यापारिक लाभ में से शत-प्रतिशत घटाने की अनुमति होती है। इसके अलावा, लैब के लिए खरीदी गई भारी मशीनरी या तकनीकी उपकरणों जैसे पूंजीगत व्यय पर भी (भूमि या जमीन की खरीद को छोड़कर) पूर्ण कर कटौती का लाभ लागू वैधानिक सीमा के भीतर प्रदान किया जाता है।
- व्यवसाय शुरू होने से पूर्व के खर्चों का समायोजन (Pre-commencement R&D Expenses): अक्सर देखा जाता है कि कंपनियां अपना मुख्य व्यावसायिक उत्पादन शुरू करने से पहले ही अनुसंधान पर भारी पैसा खर्च कर देती हैं। कानूनन, मुख्य व्यवसाय के आधिकारिक पंजीकरण या वाणिज्यिक उत्पादन शुरू होने की तारीख से ठीक पहले के विनियामक द्वारा निर्धारित वर्षों के भीतर अनुसंधान पर किया गया सारा खर्च पूरी तरह संचित किया जा सकता है। व्यापार लाइव होने के बाद, पहले वित्तीय वर्ष के कर निर्धारण में इस पूरे संचित खर्च को वैध कटौती के रूप में क्लेम किया जा सकता है, जिससे शुरुआती सालों में कंपनी का टैक्स लायबिलिटी का बोझ न्यूनतम हो जाता है।
- इन-हाउस आरएंडडी केंद्र की आधिकारिक मान्यता (DSIR Recognition Norms): टैक्स छूट का दावा करने के लिए सबसे अनिवार्य कानूनी शर्त यह है कि कंपनी का अनुसंधान केंद्र Department of Scientific and Industrial Research (DSIR) द्वारा आधिकारिक तौर पर मान्यता प्राप्त होना चाहिए। इसके लिए कंपनी को विनियामक द्वारा निर्धारित फॉर्म पर आवेदन करना होता है। इस वैधानिक पंजीकरण के बिना, बहीखातों में दिखाए गए किसी भी अनुसंधान खर्च को कर अधिकारी वैध नहीं मानते और उसे एक सामान्य खर्च मानकर टैक्स छूट की श्रेणी से बाहर कर देते हैं
- अंतरराष्ट्रीय आउटसोर्सिंग और विनियामक सीमा (Cross-Border R&D Adjustments): यदि कोई कंपनी अपने अनुसंधान का कुछ हिस्सा देश की सीमा से बाहर किसी विदेशी प्रयोगशाला या विशेषज्ञ संस्था को आउटसोर्स करती है, तो उस पर टैक्स छूट पाने के लिए कड़े ट्रांसफर प्राइसिंग नियम और विनियामक अनुपात लागू होते हैं। तत्कालीन सरकारी नियमों के अनुसार, कुल अनुसंधान बजट का केवल एक निश्चित और लागू वैधानिक सीमा तक का हिस्सा ही विदेशी अनुसंधान के लिए कर छूट योग्य माना जाता है। उससे अधिक किए गए खर्च पर सामान्य कॉर्पोरेट दरों के अनुसार टैक्स देय होता है।
Risk Exposure & Limitations (नुकसान और सीमाएं)
जहाँ लाभ बड़े हैं, वहीं इस व्यावसायिक मॉडल के पीछे कई गहरे कानूनी और वित्तीय जोखिम भी छिपे होते हैं, जिन्हें नजरअंदाज करना नुकसान साबित हो सकता है:
- पूंजी डूबने का अत्यधिक खतरा (High Sunk Cost Risk): आरएंडडी की सबसे बड़ी कड़वी सच्चाई यह है कि इसकी सफलता की कोई गारंटी नहीं होती। लैब में महीनों या सालों तक किए गए प्रयोगों और पानी की तरह बहाए गए पैसे के बाद भी अगर अंत में परिणाम शून्य निकलता है, तो वह पूरी पूंजी 'Sunk Cost' (डूबी हुई लागत) बन जाती है, जिसे दोबारा वसूल नहीं किया जा सकता।
- लंबा जेस्टेशन पीरियड (Extended Gestation Period): अनुसंधान की मेज से लेकर बाजार के काउंटर तक उत्पाद को पहुँचने में सालों का समय लग जाता है। इस लंबे अंतराल के दौरान कंपनी को लगातार बिना किसी कमाई के खर्च करना पड़ता है, जिससे कंपनी का कैश फ्लो गंभीर रूप से प्रभावित हो सकता है।
- तकनीकी अप्रचलन का जोखिम (Risk of Technological Obsolescence): मान लीजिए आपकी कंपनी किसी एक तकनीक पर पिछले तीन साल से शोध कर रही है, लेकिन तभी बाजार में कोई दूसरा प्रतिस्पर्धी उससे भी बेहतर और सस्ती तकनीक पेश कर देता है। ऐसे में आपका पूरा अनुसंधान रातों-रात रद्दी के भाव हो जाता है।
- कड़ी व्यक्तिगत और कॉर्पोरेट देनदारियां (Strict Corporate Liabilities): यदि अनुसंधान के दौरान सुरक्षा मानकों की अनदेखी की जाती है या किसी तीसरे पक्ष के पेटेंट का अनजाने में भी उल्लंघन होता है, तो कंपनी पर भारी कानूनी मुकदमे और विनियामक जुर्माने ठोक दिए जाते हैं, जिससे डायरेक्टर्स की साख दांव पर लग जाती है।
Setup & Compliance Cost Structures
(सेटअप और अनुपालन लागत ढांचा)
एक आधिकारिक अनुसंधान और विकास इकाई को स्थापित करने और उसे कानूनी रूप से चालू बनाए रखने के लिए कंपनी को एक सुनियोजित और परिवर्तनीय लागत ढांचे से गुजरना पड़ता है। इस खर्चे को कभी भी एक स्थिर आंकड़े में नहीं बांधा जा सकता, बल्कि यह तत्कालीन नियमों और परिचालन की प्रकृति के अनुसार बदलता रहता है:
- प्रारंभिक पंजीकरण और विनियामक फाइलिंग शुल्क (Initial Registration & Regulatory Filing Fees): सरकारी विभागों से आरएंडडी केंद्र की आधिकारिक मान्यता प्राप्त करने के लिए कानूनी दस्तावेज तैयार करने, चार्टर्ड इंजीनियरों से प्रमाणीकरण कराने और विनियामक बोर्डों के पास आवेदन जमा करने की प्रशासनिक लागत आती है। यह पूरी तरह लागू कॉर्पोरेट नियमों के अनुसार तय होती है।
- बौद्धिक संपदा संरक्षण लागत (Intellectual Property Protection Costs): अनुसंधान से निकलने वाले निष्कर्षों को सुरक्षित करने के लिए राष्ट्रीय और अंतर्राष्ट्रीय स्तर पर पेटेंट फाइल करने की कानूनी फीस, पेटेंट वकीलों का मानदेय और हर साल उनके नवीनीकरण का खर्च उठाना पड़ता है। यह खर्च पेटेंट के भौगोलिक दायरे के अनुसार परिवर्तनीय अनुपात में काम करता है।
- आवर्ती वैधानिक ऑडिट और अनुपालन व्यय (Recurring Statutory Audit & Compliance Expenses): आरएंडडी के नाम पर मिलने वाली टैक्स छूट का कोई दुरुपयोग न हो, इसके लिए विनियामक एक विशेष ऑडिट टीम नियुक्त करते हैं। कंपनी को अपने अनुसंधान खातों को मुख्य खातों से अलग रखकर एक विशिष्ट प्रारूप में बनाए रखना होता है, जिसका वार्षिक अनुपालन खर्च अनिवार्य रूप से कंपनी के बजट पर भार डालता है।
Corporate Balance Sheet & Asset-Equity Dynamics
(कॉर्पोरेट बैलेंस शीट और एसेट-इक्विटी डायनेमिक्स)
आरएंडडी संचालित कंपनी की वित्तीय स्थिति को समझने के लिए पारंपरिक बहीखातों से हटकर Assets = Liabilities + Equity के सार्वभौमिक सिद्धांतों को एक गहरे वैचारिक नजरिए से देखना पड़ता है। इस ढांचे के भीतर वित्तीय संसाधनों का प्रवाह कुछ इस प्रकार काम करता है:
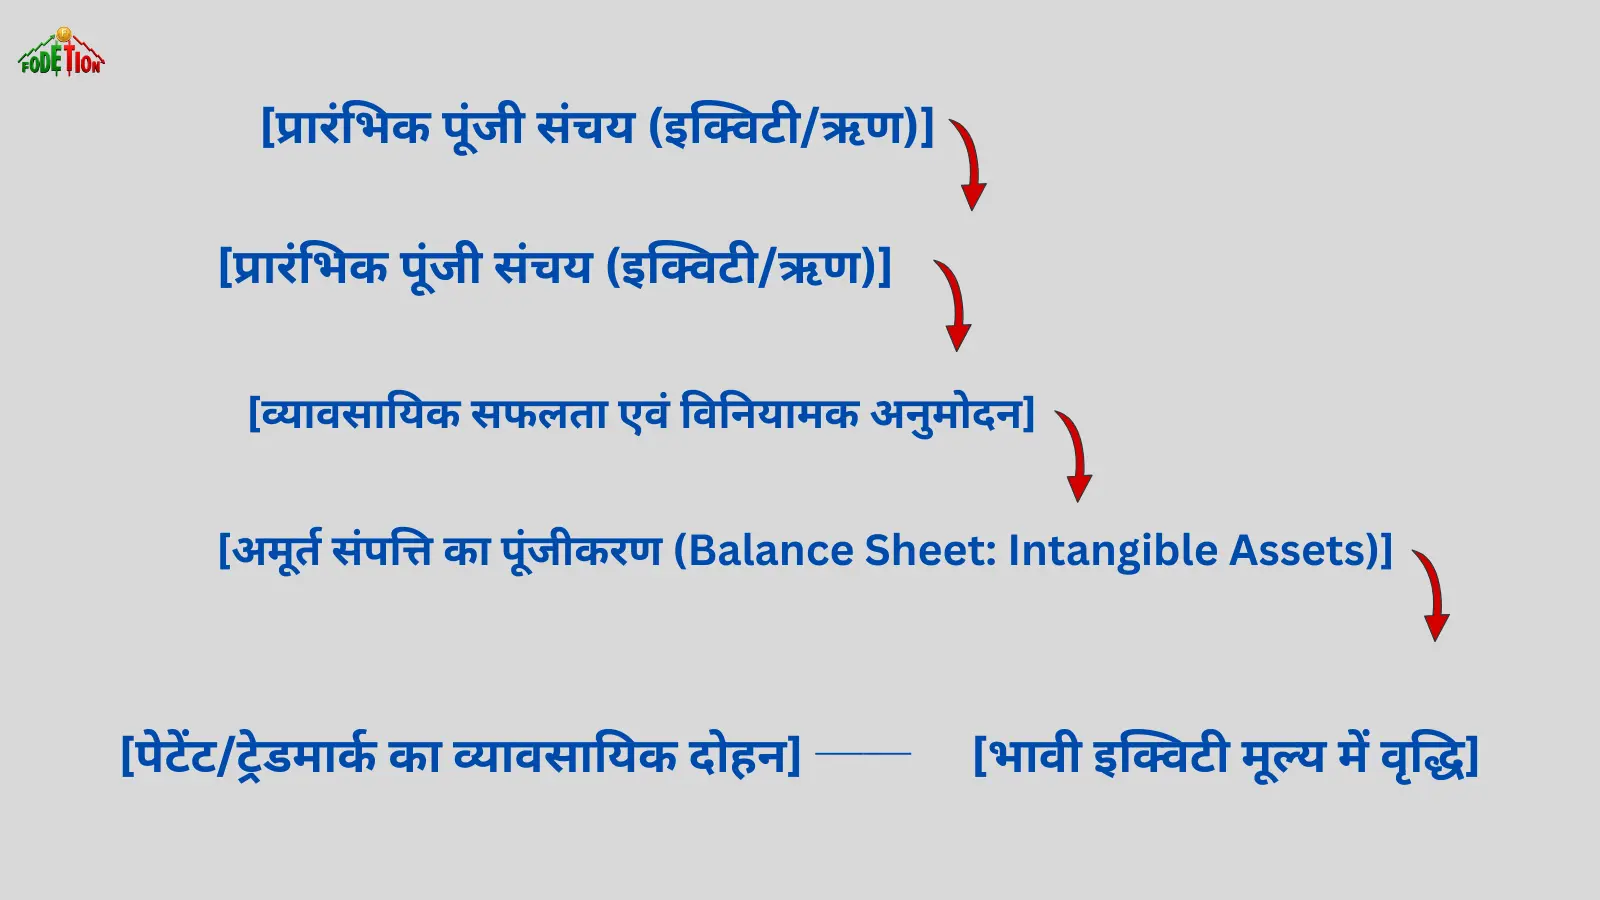
1. प्रारंभिक पूंजी का संचय (Initial Capital Accumulation)
आरएंडडी का जीवन चक्र शेयरधारकों की इक्विटी और दीर्घकालिक देनदारियों के संतुलन से शुरू होता है। चूंकि इस काम में अनिश्चितता होती है, इसलिए समझदार कंपनियां इसके लिए बैंक ऋण (Debt) लेने के बजाय जोखिम पूंजी (Risk Equity) का उपयोग करती हैं, ताकि ब्याज का बोझ कंपनी की रीढ़ न तोड़ सके।
2. इक्विटी आवंटन चक्र और व्यय प्रवाह (Equity Allocation & Expense Flow)
लेखांकन के वैश्विक सिद्धांतों के अनुसार, जब तक अनुसंधान अपने शुरुआती चरण (Research Phase) में होता है, तब तक उस पर होने वाले हर खर्च को संपत्ति नहीं माना जा सकता। उसे सीधे प्रॉफिट एंड लॉस (P&L) अकाउंट में एक ऑपरेटिंग खर्च की तरह दिखाया जाता है, जिससे अस्थाई रूप से कंपनी का शुद्ध मुनाफा (Net Profit) कम दिखता है। लेकिन जैसे ही अनुसंधान 'विकास चरण' (Development Phase) में प्रवेश करता है और उसकी व्यावसायिक सफलता की तकनीकी संभावना साबित हो जाती है, वैसे ही उस खर्च को बैलेंस शीट में Capital Work-in-Progress (CWIP) के रूप में दर्ज करना शुरू कर दिया जाता है।
3.अमूर्त संपत्तियों का पूंजीकरण (Capitalization of Intangible Assets)
जब अनुसंधान पूरी तरह सफल हो जाता है और विनियामक बोर्ड से पेटेंट की मुहर लग जाती है, तो वह पूरा संचित खर्च पीएंडएल से निकलकर बैलेंस शीट के एसेट साइड में 'Intangible Fixed Assets' (अमूर्त अचल संपत्ति) के रूप में बैठ जाता है। यह संपत्ति कंपनी की कुल नेटवर्थ को बढ़ा देती है, जिससे शेयरधारकों की इक्विटी का वास्तविक और बाजार मूल्य कई गुना बढ़ जाता है। इसके बाद, समय के साथ इस अमूर्त संपत्ति को उसके उपयोगी जीवनकाल के आधार पर धीरे-धीरे अमोर्टाइज (Amortize) किया जाता है।
Technical Veil & Market Signals (तकनीकी खतरे की घंटी)
कॉर्पोरेट जगत में आरएंडडी के नाम पर कई बार विनियामक नियमों की भारी अनदेखी की जाती है, जो किसी भी कंपनी के लिए सबसे बड़ी खतरे की घंटी साबित हो सकती है। इसे कॉर्पोरेट गवर्नेंस की भाषा में 'Piercing the Technical Veil' कहा जाता है।
यदि कोई कंपनी केवल टैक्स चोरी करने के इरादे से अपने सामान्य व्यावसायिक खर्चों या मार्केटिंग के खर्चों को घुमा-फिराकर 'अनुसंधान व्यय' के रूप में बैलेंस शीट में दर्ज करती है, तो यह एक गंभीर वित्तीय अपराध माना जाता है। विनियामक द्वारा किए जाने वाले औचक निरीक्षण या सरकारी ऑडिट में अगर यह पकड़ा जाता है कि लैब में कोई वास्तविक वैज्ञानिक काम नहीं हो रहा था, बल्कि केवल कागजों पर हेरफेर की जा रही थी, तो सरकार कंपनी को मिलने वाली सभी टैक्स छूटों को तुरंत निरस्त कर देती है।
ऐसी लापरवाही बरतने पर कंपनी का कानूनी सुरक्षा कवच (Corporate Shield) टूट जाता, कंपनी को डिफ़ॉल्टर सूची में डाल दिया जाता है, और बोर्ड ऑफ डायरेक्टर्स पर व्यक्तिगत रूप से भारी penalty के साथ-साथ आपराधिक मुकदमे चलाए जा सकते हैं। बाजार में यह सिग्नल जाते ही कंपनी के शेयरों की कीमत ताश के पत्तों की तरह ढह जाती है।
Industrial Cross-Sector Matrix
(फार्मा, आईटी और मैन्युफैक्चरिंग में आरएंडडी का विनियामक अंतर)
अनुसंधान और विकास की कार्यप्रणाली हर उद्योग (Industry) के स्वभाव के अनुसार बदल जाती है। विनियामक बोर्ड भी अलग-अलग सेक्टर्स के लिए जोखिम और अनुपालन के अलग पैमाने तय करते हैं:
- फार्मास्युटिकल और बायोटेक सेक्टर (Pharmaceutical & Biotech): इस सेक्टर में आरएंडडी की विनियामक सीमाएं सबसे मजबूत होती हैं। किसी भी नए फॉर्मूले या दवा को बाजार में लाने से पहले विनियामक द्वारा निर्धारित बहु-स्तरीय क्लिनिकल ट्रायल (Clinical Trials) से गुजरना पड़ता है। यहाँ जेस्टेशन पीरियड सबसे लंबा होता है और पूंजी डूबने का जोखिम भी सबसे अधिक होता है। लेखांकन सिद्धांतों के अनुसार, क्लिनिकल ट्रायल के अंतिम चरणों की मंजूरी मिलने के बाद ही खर्चों को अमूर्त संपत्ति के रूप में पूंजीकृत (Capitalized) किया जा सकता है।
- इन्फॉर्मेशन टेक्नोलॉजी और सॉफ्टवेयर (Information Technology & Software): इस सेक्टर में आरएंडडी मुख्य रूप से नए एल्गोरिदम, आर्टिफिशियल इंटेलिजेंस मॉडल और कोर सॉफ्टवेयर आर्किटेक्चर के विकास पर केंद्रित होती है। यहाँ विनियामक द्वारा निर्धारित अनुपात के अनुसार 'तकनीकी व्यवहार्यता' (Technical Feasibility) बहुत जल्दी साबित हो जाती है। इसलिए, सॉफ्टवेयर कोडिंग और टेस्टिंग के खर्चों को बहुत तेजी से बैलेंस शीट में संपत्ति के रूप में दर्ज किया जा सकता है।
- हैवी विनिर्माण और ऑटोमोटिव (Heavy Manufacturing & Automotive): इस क्षेत्र में अनुसंधान भौतिक प्रोटोटाइप (Physical Prototypes), सामग्री की मजबूती और ऊर्जा दक्षता को सुधारने के लिए किया जाता है। विनियामक नियमों के अनुसार, इसके तहत खरीदी गई बड़ी टेस्टिंग मशीनों और लैब इंफ्रास्ट्रक्चर पर कंपनी को तत्कालीन वित्तीय चक्र की सरकारी दरों के अनुसार भारी मूल्यह्रास (Depreciation) और टैक्स रिफंड का लाभ मिलता है।
Intellectual Property Amortization Rules
(बौद्धिक संपदा के अवमूल्यन और लेखांकन के कड़े नियम)
जब कोई अनुसंधान सफल हो जाता है और कंपनी को उसका पेटेंट या ट्रेडमार्क मिल जाता है, तो उस संपत्ति को ताउम्र बैलेंस शीट में उसी मूल्य पर नहीं दिखाया जा सकता। इसके लिए अंतर्राष्ट्रीय लेखांकन मानकों (जैसे International Accounting Standards - IAS 38) के तहत कड़े नियम बनाए गए हैं:
- उपयोगी जीवनकाल का निर्धारण (Useful Life Assessment): विनियामक नियमों के अनुसार, हर पेटेंट की एक निश्चित कानूनी अवधि होती है। कंपनी को उस अमूर्त संपत्ति की लागत को उसके इसी 'उपयोगी जीवनकाल' के दौरान धीरे-धीरे खर्च के रूप में दिखाना होता है। इसे वित्तीय भाषा में Amortization (परिशोधन) कहा जाता है।
- स्ट्रेट-लाइन विधि का उपयोग (Straight-Line Method): आमतौर पर कंपनियां अपनी बौद्धिक संपदा के मूल्य को हर साल एक समान अनुपात में घटाती हैं। मान लीजिए किसी तकनीक की विनियामक सीमा या पेटेंट अवधि एक निश्चित अवधि के लिए वैध है, तो उसकी कुल विकास लागत को उस अवधि के वर्षों से विभाजित करके हर साल प्रॉफिट एंड लॉस (P&L) अकाउंट में डेबिट किया जाता है।
- इम्पैरिमेंट टेस्टिंग (Impairment Testing): बाजार में तकनीकी बदलाव बहुत तेजी से होते हैं। विनियामक सिद्धांतों के अनुसार, कंपनी को हर साल अपनी अमूर्त संपत्तियों की 'इम्पैरिमेंट टेस्टिंग' करनी अनिवार्य होती है। यदि बाजार में कोई ऐसी नई तकनीक आ जाती है जो आपकी कंपनी के पेटेंट की वैल्यू को आधा कर देती है, तो कंपनी को अपनी बैलेंस शीट में उस संपत्ति का मूल्य तुरंत घटाना पड़ता है, जिसे वित्तीय घाटा (Impairment Loss) माना जाता है।
Global R&D Collaboration & Transfer Pricing
(वैश्विक अनुसंधान सहयोग और ट्रांसफर प्राइसिंग का जाल)
आज के वैश्विक कॉर्पोरेट परिदृश्य में बड़ी कंपनियां अपने अनुसंधान को किसी एक देश तक सीमित नहीं रखतीं। वे दुनिया भर में फैली अपनी सहायक कंपनियों (Subsidiaries) के साथ मिलकर काम करती हैं। इस स्थिति में टैक्स चोरी को रोकने के लिए विनियामक बहुत कड़े नियम लागू करते हैं:
- आर्म्स लेंथ प्रिंसिपल (Arm's Length Principle): जब एक पैरेंट कंपनी अपनी ही किसी विदेशी सहायक कंपनी से कोई अनुसंधान सेवा आउटसोर्स करती है, तो उनके बीच होने वाले वित्तीय लेनदेन की दरें वही होनी चाहिए जो दो पूरी तरह से अजनबी कंपनियों के बीच होती हैं। इसे 'आर्म्स लेंथ प्राइस' कहा जाता है। यदि विनियामक को लगता है कि टैक्स बचाने के लिए पैसों का हेरफेर किया गया है, तो भारी पेनल्टी लगाई जाती है।
- लागत साझा समझौता (Cost Sharing Agreements - CSA): इसमें दो या दो से अधिक वैश्विक सहयोगी कंपनियां अनुसंधान के खर्चों और जोखिमों को आपस में एक 'परिवर्तनीय अनुपात' में साझा करती हैं। इसके बदले में, अनुसंधान से निकलने वाली बौद्धिक संपदा और उसके व्यावसायिक अधिकारों को भी उनके निवेश के अनुपात में कानूनी रूप से बांट दिया जाता है।
- विदेशी विनियामक अनुपालन (Foreign Regulatory Compliance): अंतरराष्ट्रीय स्तर पर अनुसंधान करने के लिए कंपनियों को संबंधित देशों के स्थानीय विनियामक बोर्डों और पेटेंट कानूनों का दोहरा अनुपालन करना पड़ता है। इसमें जरा सी भी लापरवाही अंतरराष्ट्रीय कानूनी विवादों को जन्म दे सकती है।
Historic Corporate Case Studies
(ऐतिहासिक कॉर्पोरेट केस स्टडीज और व्यावहारिक सीख)
व्यावसायिक इतिहास गवाह है कि जिन कंपनियों ने अनुसंधान और विकास को गंभीरता से नहीं लिया या इसके वित्तीय संतुलन को नहीं समझा, वे बाजार से पूरी तरह गायब हो गईं:
- पारंपरिक फोटोग्राफी बनाम डिजिटल नवाचार (The Photography Giant Dilemma): बीसवीं सदी में फोटोग्राफी फिल्म बाजार पर एक वैश्विक कंपनी का पूर्ण एकाधिकार था। मजेदार बात यह है कि उनके ही एक शोधकर्ता ने सबसे पहला डिजिटल कैमरा लैब में बनाकर तैयार किया था। लेकिन कंपनी के प्रबंधन ने अपने मौजूदा फिल्म व्यवसाय के मुनाफे को बचाने के चक्कर में उस नए अनुसंधान को ठंडे बस्ते में डाल दिया। नतीजा यह हुआ कि दूसरी प्रतिस्पर्धी कंपनियों ने डिजिटल तकनीक पर भारी आरएंडडी करके बाजार पर कब्जा कर लिया और वह ऐतिहासिक जाइंट कंपनी दिवालिया होने की कगार पर पहुँच गई।
- सीख: आरएंडडी के निष्कर्षों को समय पर व्यावसायिक रूप से अपनाना उतना ही जरूरी है जितना अनुसंधान करना।
- फार्मास्युटिकल जगत का पेटेंट क्लिफ (The Patent Cliff Phenomenon): वैश्विक दवा बाजार में एक प्रसिद्ध कंपनी ने एक ब्लॉकबस्टर दवा बनाई जिसने दशकों तक कंपनी को रिकॉर्ड मुनाफा कमा कर दिया। लेकिन कंपनी ने उस मुनाफे के नशे में चूर होकर नए अनुसंधान पाइपलाइन (Pipeline) पर ध्यान देना बंद कर दिया। जैसे ही उस दवा की पेटेंट सुरक्षा की 'लागू वैधानिक सीमा' समाप्त हुई, बाजार में सस्ती जेनरिक दवाएं आ गईं और कंपनी का राजस्व रातों-रात धराशायी हो गया।
- सीख: सफल आरएंडडी एक निरंतर चलने वाली प्रक्रिया है; आप किसी एक खोज के भरोसे सालों तक जीवित नहीं रह सकते।
शेयर मार्केट के निवेशकों के लिए R&D का विश्लेषण
(R&D to Revenue Ratio)
एक वैल्यू इन्वेस्टर किसी भी शेयर को खरीदने से पहले कंपनी के R&D डेटा को मुख्य रूप से R&D to Revenue Ratio के पैमाने पर मापता है। यह रेशियो दिखाता है कि कंपनी अपनी कुल सेल्स या कमाई (Revenue) का कितना प्रतिशत हिस्सा वापस रिसर्च में लगा रही है।
- दूरदर्शी कंपनी (High Investment Structure): यह वह कंपनी है जो अपनी कमाई का एक बड़ा और महत्वपूर्ण हिस्सा लगातार नई रिसर्च और लैब्स खड़ी करने में झोंक देती है। आज देखने पर शायद इसका नेट प्रॉफिट थोड़ा कम लगे, लेकिन आने वाले वर्षों में बाजार में इसी के पास सबसे ज्यादा नए प्रोडक्ट्स और पेटेंट्स (Monopoly) होंगे।
- अल्पकालिक सोच वाली कंपनी (Zero Investment Structure): इसके विपरीत, यह वह कंपनी है जो अपनी कमाई का नाममात्र हिस्सा भी भविष्य के लिए नहीं बचाती और सारा मुनाफा आज ही प्रमोटर्स की जेब में डाल देती है। ऐसी कंपनियां आज तो बहुत अमीर दिखती हैं, लेकिन जैसे ही बाजार में कोई नया तकनीकी बदलाव आता है, ये रातों-रात प्रतिस्पर्धा में पिछड़कर बाहर हो जाती हैं।
Action Checklist (एक्शन चेकलिस्ट)
यदि आप अपने बिजनेस के भीतर एक वैध और सुरक्षित अनुसंधान ढांचा शुरू करने जा रहे हैं, तो इन ठोस कानूनी कदमों को उठाना सुनिश्चित करें:
- एमओए में संशोधन: यह जांचें कि क्या कंपनी के मेमोरेंडम ऑफ एसोसिएशन में आरएंडडी गतिविधियों को मुख्य या सहायक उद्देश्यों में शामिल किया गया है।
- पृथक लेखा प्रणाली (Separate Accounting): अनुसंधान के लिए एक अलग बैंक खाता और बहीखाता (Cost Center) तैयार करें ताकि सामान्य व्यापारिक खर्चे इसमें मिक्स न हों।
- गैर-प्रकटीकरण समझौता (NDA): अनुसंधान टीम में शामिल होने वाले हर वैज्ञानिक, इंजीनियर और वेंडर से कड़ा नॉन-डिस्क्लोजर एग्रीमेंट साइन करवाएं।
- विनियामक प्री-स्क्रीनिंग: लैब का ढांचा खड़ा करने से पहले सरकारी विनियामक बोर्ड के दिशा-निर्देशों का गहराई से अध्ययन करें ताकि बाद में पंजीकरण रद्द न हो।
- बौद्धिक संपदा ट्रैकर: एक कानूनी विशेषज्ञ की नियुक्ति करें जो लगातार यह मॉनिटर करे कि आपका अनुसंधान किसी दूसरी कंपनी के मौजूदा पेटेंट का उल्लंघन तो नहीं कर रहा है।
CEO's Strategic Opinion (सीईओ की राय)
"एक बात हमेशा याद रखिए: अनुसंधान पर पैसा खर्च करना कोई विलासिता नहीं, बल्कि जिंदा रहने की न्यूनतम शर्त है। लेकिन नवाचार के उत्साह में आकर अपने मुख्य बिजनेस के कैश फ्लो को दांव पर लगा देना सबसे बड़ी मूर्खता है। एक चतुर लीडर वही है जो अपने तत्कालीन वित्तीय चक्र की सरकारी दरों और बाजार के रुझानों को देखकर केवल उतना ही पैसा आरएंडडी में झोंकता है, जितना डूबने पर भी कंपनी दिवालिया न हो। बिना रिस्क मैनेजमेंट के किया गया अनुसंधान केवल एक जुआ है, और कॉर्पोरेट जगत जुआरियों को कभी माफ नहीं करता। अपने बिजनेस को स्केल जरूर करें, लेकिन पैर हमेशा जमीन पर और नजरें वित्तीय संतुलन पर होनी चाहिए।"
Smart FAQs (अक्सर पूछे जाने वाले सवाल)
प्र. क्या हर छोटी स्टार्टअप कंपनी के लिए शुरुआत से ही आरएंडडी विभाग बनाना अनिवार्य है?
उ. कानूनी रूप से यह अनिवार्य नहीं है। शुरुआती स्तर पर स्टार्टअप्स को भारी ढांचा खड़ा करने के बजाय 'Outsourced R&D' का सहारा लेना चाहिए, जहाँ वे सरकारी प्रयोगशालाओं या विश्वविद्यालयों के साथ अनुबंध करके कम लागत में अपना शोध पूरा कर सकते हैं।
प्र. आरएंडडी पर किए गए खर्च और सामान्य व्यावसायिक खर्च (जैसे मार्केटिंग) में मुख्य अंतर क्या है?
उ. सामान्य व्यावसायिक खर्च वर्तमान वित्तीय वर्ष में राजस्व कमाने के लिए किए जाते हैं और उनका कोई भविष्य की संपत्ति से सीधा संबंध नहीं होता। इसके विपरीत, आरएंडडी पर किया गया खर्च भविष्य में पेटेंट जैसी अमूर्त संपत्तियों के निर्माण के उद्देश्य से किया जाता है।
प्र. अगर हमारा अनुसंधान पूरी तरह विफल हो जाता है, तो क्या हमें सरकार को टैक्स छूट के पैसे वापस करने होंगे?
उ. नहीं, बशर्ते आपका अनुसंधान वास्तविक था और आपने विनियामक द्वारा निर्धारित सभी नियमों का ईमानदारी से पालन किया था। विज्ञान में विफलता एक स्वाभाविक हिस्सा है, इसलिए कानून अनुसंधान के प्रामाणिक प्रयासों पर टैक्स छूट देता है, न कि केवल उसकी सफलता पर।
प्र. हम कैसे साबित कर सकते हैं कि हमारा खर्च 'डेवलपमेंट' चरण का है न कि 'रिसर्च' चरण का?
उ. इसके लिए आपको तकनीकी व्यवहार्यता (Technical Feasibility) साबित करनी होगी। जब आपके पास उत्पाद का एक काम करने वाला प्रोटोटाइप (Prototype) तैयार हो जाए और बाजार में उसकी मांग का प्रारंभिक सर्वेक्षण डेटा आ जाए, तब उस बिंदु से आगे के खर्च को विकास चरण में माना जाता है।
प्र. क्या कोई कंपनी अपनी ही आरएंडडी विंग को एक अलग सहायक कंपनी (Subsidiary) में बदल सकती है?
उ. हाँ, कॉर्पोरेट पुनर्गठन (Corporate Restructuring) के नियमों के तहत ऐसा किया जा सकता है। कई बड़ी कंपनियां मुख्य व्यवसाय को अनुसंधान के जोखिमों से बचाने के लिए एक स्वतंत्र आरएंडडी कंपनी बनाती हैं और उसे अपनी बौद्धिक संपदा का लाइसेंस देती हैं।