
निवेश का अनोखा गणित: जानिए कैसे आपका पैसा 'खेत' से निकलकर 'मॉल' जैसा कीमती बनता है!
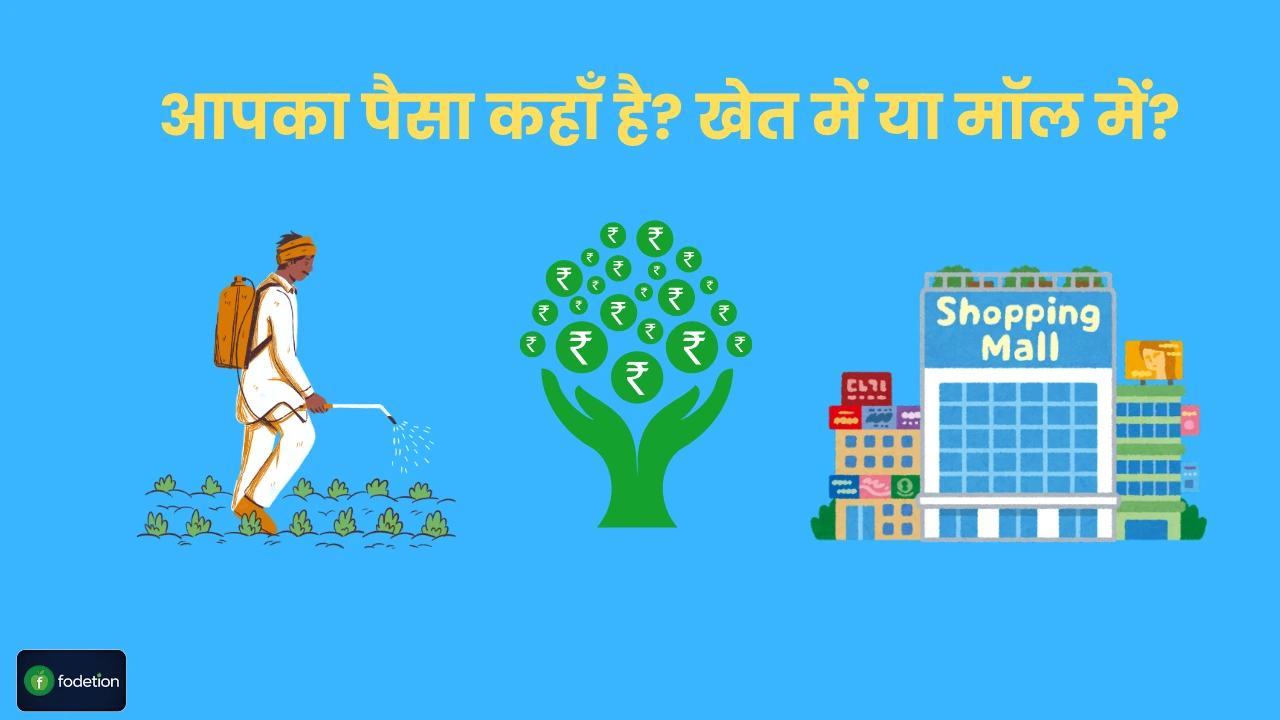
निवेश का अनोखा गणित: जानिए कैसे आपका पैसा 'खेत' से निकलकर 'मॉल' जैसा कीमती बनता है!
क्या आपने कभी इस बात पर गौर किया है कि जो सेब कश्मीर या हिमाचल के बागानों (खेत) में किसान से ₹20 या ₹30 प्रति किलो की दर पर खरीदा जाता है, वही सेब जब किसी बड़े शहर के आलीशान और चमचमाते मॉल के सुपरमार्केट में पहुंचता है, तो उसकी कीमत ₹250 से ₹300 प्रति किलो क्यों हो जाती है?
सेब का स्वाद वही है, उसमें मौजूद विटामिंस भी वही हैं। फिर अचानक उसकी कीमत में 10 गुना की बढ़ोतरी कैसे हो गई?
इसका सीधा जवाब है— वैल्यू एडिशन (Value Addition), सही पोजिशनिंग (Right Positioning) और सही टाइमिंग (Right Timing)।
जैसे-जैसे वह उत्पाद खेत से निकलकर मंडी, थोक व्यापारी, खुदरा विक्रेता और अंत में मॉल तक पहुंचता है, हर स्तर पर उसकी आर्थिक कीमत और ब्रांड वैल्यू बदलती जाती है। ठीक यही अटूट नियम आपके समय (Time) और पैसे (Money) पर भी लागू होता है। पर्सनल फाइनेंस और शेयर मार्केट (Stock Market) की दुनिया में आप अपनी पूंजी को कहाँ, कब और किस तरह निवेश कर रहे हैं, यही यह तय करता है कि आप आने वाले समय में वित्तीय रूप से समृद्ध बनेंगे या हमेशा तंगी से जूझते रहेंगे।
आइए, किसान के इस व्यावहारिक उदाहरण के जरिए फाइनेंस के उन सबसे बड़े नियमों को गहराई से समझते हैं, जो आपकी फाइनेंशियल लाइफ को पूरी तरह बदल सकते हैं।
खेत (The Farm) = आपका बैंक सेविंग्स अकाउंट और कैश
(Underutilized Asset)
जब अनाज या फल खेत में होता है, तो वह अपने सबसे शुद्ध और शुरुआती रूप में होता है। उसमें क्षमता (Potential) तो असीमित होती है कि वह हजारों लोगों का पेट भर सके, लेकिन उस समय और उस स्थान पर उसकी तात्कालिक आर्थिक कीमत सबसे कम होती है। अगर किसान उसे सही समय पर खेत से बाहर न निकाले, तो वह वहीं सड़ जाएगा।
फाइनेंस और शेयर मार्केट से कनेक्शन:
अपने कठिन परिश्रम की कमाई को सिर्फ बैंक के सेविंग्स अकाउंट में रखना, घर की तिजोरी में बंद रखना या कैश के रूप में अलमारी में छोड़ देना, पैसे को "खेत" में ही छोड़ देने जैसा है।
- महंगाई की दीमक (Inflation Risk): आज के समय में औसत महंगाई दर लगभग 5% से 6% के बीच रहती है, जबकि बैंक का सेविंग्स अकाउंट आपको केवल 3% से 3.5% का ब्याज देता है। इसका सीधा मतलब है कि आपका पैसा बढ़ने के बजाय हर साल अपनी असली वैल्यू खो रहा है।
- क्रय शक्ति का नुकसान (Purchasing Power): यदि आपने ₹1,00,000 अपने सेविंग्स अकाउंट में छोड़ दिए हैं, तो भले ही कागजों पर वह राशि ₹1,03,000 दिख रही हो, लेकिन भविष्य में उसकी खरीदने की क्षमता घट चुकी होगी। आपका पैसा "खेत" में पड़ा हुआ वह अनाज है, जिसे महंगाई की दीमक धीरे-धीरे खा रही है।
मंडी और थोक व्यापारी (Mandi & Wholesaler) = म्यूचुअल फंड और इंडेक्स फंड
(The Power of Diversification)
जब किसान अपने अनाज को मंडी ले जाता है, तो वहाँ थोक व्यापारी (Wholesalers) सक्रिय होते हैं। यहाँ अनाज की छंटनी होती है, खराब माल को अलग किया जाता है और अच्छे माल की ग्रेडिंग की जाती है। थोक व्यापारी सारा जोखिम एक ही फसल पर नहीं लेता; वह अलग-अलग किसानों से गेहूं, दाल, चावल सब खरीदकर अपने रिस्क को बैलेंस करता है। यहाँ आते ही अनाज की कीमत खेत से दोगुनी हो जाती है।
फाइनेंस और शेयर मार्केट से कनेक्शन:
जब एक आम निवेशक को शेयर मार्केट की सीधी समझ नहीं होती, तो उसके लिए सबसे सुरक्षित और समझदारी भरा रास्ता होता है— म्यूचुअल फंड (Mutual Funds) या इंडेक्स फंड (Index Funds)। यह निवेश की दुनिया की 'मंडी' है।
- डायवर्सिफिकेशन (Diversification): जैसे थोक व्यापारी अलग-अलग फसलों में पैसा लगाता है, वैसे ही एक म्यूचुअल फंड मैनेजर आपके पैसे को 30 से 50 अलग-अलग मजबूत कंपनियों में बांट देता. है। अगर एक कंपनी घाटे में जाती है, तो दूसरी कंपनियां पोर्टफोलियो को संभाल लेती हैं।
- प्रोफेशनल मैनेजमेंट: मंडी के एक्सपर्ट्स की तरह यहाँ फंड मैनेजर्स (Fund Managers) होते हैं जो दिन-रात रिसर्च करते हैं कि कौन सा स्टॉक कब खरीदना है और कब बेचना है। यहाँ आपका पैसा महंगाई को मात देने वाले रिटर्न (सालाना 12% से 15% का संभावित औसत) की राह पर चल पड़ता है।
चिल्हर विक्रेता (The Retailer) = सही समय पर चुने गए क्वालिटी शेयर्स
(Value Investing)
मंडी से माल निकलकर आपके मोहल्ले के चिल्हर विक्रेता (Retailer या सब्जी वाले) के पास आता है। यह रिटेलर बहुत चालाक होता है। वह पूरी मंडी नहीं खरीदता, बल्कि केवल वही फल या सब्जी चुनकर लाता है जिसकी उसके इलाके में सबसे ज्यादा मांग है और जो सबसे फ्रेश है। वह सही समय पर, सही ग्राहक को सामान बेचकर प्रति किलो सबसे ज्यादा मार्जिन (मुनाफा) कमाता है।
फाइनेंस और शेयर मार्केट से कनेक्शन:
इसे शेयर मार्केट की भाषा में "Value Investing" और "Stock Picking" कहा जाता है। यह वह चरण है जहाँ आप खुद एक रिसर्चर की तरह काम करते हैं।
- राइट टाइमिंग और सिलेक्शन: जब आप किसी कंपनी के बिजनेस मॉडल, उसके मैनेजमेंट, उसके कर्ज (Debt) और उसके भविष्य के प्लान्स को देखकर शेयर्स को तब खरीदते हैं, जब वह बाजार की किसी अस्थाई मंदी के कारण सस्ते दामों (Undervalued) पर मिल रहा हो।
- मल्टीबैगर रिटर्न की संभावना: जैसे रिटेलर सही समय पर सही स्टॉक लाकर बंपर मुनाफा कमाता है, वैसे ही अगर आपने भारत के बड़े-बड़े क्वालिटी कंपनियों के शेयर्स को उनके शुरुआती दौर में पहचानकर निवेश किया होता, तो आज आपकी वेल्थ कई सौ गुना बढ़ चुकी होती। इसके लिए गहरी रिसर्च और धैर्य की जरूरत होती है।
आलीशान मॉल (The Luxury Mall) = कम्पाउंडिंग और लॉन्ग-टर्म पोर्टफोलियो
(The Premium Valuation)
वही सेब या अनाज जब किसी बड़े फाइव-स्टार मॉल के लक्जरी आउटलेट में पहुंचता है, तो दृश्य पूरी तरह बदल जाता है। वहाँ एसी की ठंडी हवा होती है, बैकग्राउंड में धीमा संगीत बजता है, सेब को चमकाया जाता है, उस पर एक इंटरनेशनल ब्रांड का स्टिकर लगाया जाता है और उसे एक खूबसूरत बास्केट में पैक किया जाता है। अब लोग बिना मोल-भाव किए (No Bargaining) उसके लिए ₹300 देने को तैयार हो जाते हैं। इसे कहते हैं "Premium Valuation"।
फाइनेंस और शेयर मार्केट से कनेक्शन:
यह निवेश की दुनिया का सबसे सर्वोच्च और जादुई स्तर है, जिसे हम लॉन्ग-टर्म पोर्टफोलियो (Long-term Portfolio) और कम्पाउंडिंग का जादू (Magic of Compounding) कहते हैं।
- समय की पैकेजिंग (The Element of Time): जब आप किसी बेहतरीन एसेट क्लास में अपने पैसे को 10, 20 या 30 साल के लिए निवेश करके छोड़ देते हैं, तो समय आपके पैसे पर "मॉल जैसी लक्जरी पैकेजिंग" चढ़ा देता है। अल्बर्ट आइंस्टीन ने कम्पाउंडिंग को दुनिया का आठवां अजूबा कहा था।
- ब्याज पर ब्याज का जादू: शुरुआत में आपका पैसा बहुत धीरे-धीरे बढ़ता है (जैसे खेत से मंडी तक का सफर), लेकिन 15-20 साल बाद, आपके मूल पैसे से ज्यादा आपका कमाया हुआ ब्याज आपको रिटर्न कमाकर देने लगता है। आपका पोर्टफोलियो एक "लक्जरी मॉल" की तरह कीमती बन जाता है।
एक रियल-लाइफ कैलकुलेशन से समझें यह पूरा गणित
मान लीजिए 4 दोस्त हैं— अमित, सुमित, राहुल और विकास। चारों के पास ₹1,00,000 हैं और वे इसे 25 साल के लिए अलग-अलग जगह निवेश करते हैं:- अमित (पैसे को खेत में रखा - Savings Account): अमित ने डर के मारे पैसा बैंक में छोड़ दिया जहाँ उसे 4% का फिक्स्ड रिटर्न मिला। 25 साल बाद उसके ₹1,00,000 बढ़कर ₹2,66,583 हुए। लेकिन महंगाई के कारण इसकी असली क्रय शक्ति आज के ₹50,000 के बराबर भी नहीं होगी।
- सुमित (पैसे को बाड़े में रखा - Fixed Deposit): सुमित ने थोड़ा सुरक्षित रास्ता चुना और 7% की दर से बैंक FD करा दी। 25 साल बाद उसका ₹1,00,000 बढ़कर ₹5,42,743 हो गया। यहाँ उसने महंगाई को तो मात दे दी, लेकिन वह बड़ी वेल्थ (Wealth) नहीं बना पाया।
- राहुल (पैसे को मंडी में रखा - Mutual Fund): राहुल ने थोड़ी समझदारी दिखाई और एक अच्छे म्यूचुअल फंड में पैसा लगाया, जहाँ उसे औसतन 12% का सालाना रिटर्न मिला। 25 साल बाद राहुल का ₹1,00,000 बढ़कर ₹17,00,006 (17 लाख रुपये) हो गया।
- विकास (पैसे को मॉल में बदला - Quality Stocks): विकास ने खुद शेयर मार्केट सीखा, सही कंपनियों को चुना और लॉन्ग-टर्म इन्वेस्टिंग की, जहाँ उसके पोर्टफोलियो ने 15% की दर से कंपाउंड किया। 25 साल बाद विकास का वही ₹1,00,000 बढ़कर ₹32,91,895 (लगभग 33 लाख रुपये) बन गया!
महत्वपूर्ण नोट: बाजार के उतार-चढ़ाव और जोखिम (Understanding Market Risks)
जैसे खेत से लेकर मॉल तक के सफर में कभी बाढ़ आ सकती है, कभी सूखा पड़ सकता है या कभी मंदी के कारण कीमतें गिर सकती हैं; ठीक वैसे ही शेयर बाजार और म्यूचुअल फंड का सफर भी हमेशा सीधा नहीं होता।
आपका समय भी एक निवेश है (Time is the Ultimate Currency)
निवेश केवल पैसों का नहीं होता, पैसों से बड़ा निवेश समय का होता है।
निष्कर्ष (Final Takeaway)
किसान का अनाज तब तक कीमती नहीं बन सकता जब तक वह सही सप्लाई चेन से होकर मॉल तक न पहुंचे। इसी तरह, आपकी मेहनत की कमाई तब तक बड़ी संपत्ति (Wealth) में नहीं बदल सकती जब तक आप उसे पारंपरिक रास्तों से निकालकर आधुनिक और सही फाइनेंशियल एसेट्स (जैसे म्यूचुअल फंड्स, या इक्विटी) में निवेश नहीं करते।यह पूरी तरह इस बात पर निर्भर करता है कि आप अपनी वित्तीय यात्रा में कहाँ खड़े होना चाहते हैं। क्या आप अपने पैसे को खेत में सड़ने देना चाहते हैं, या उसे मॉल का सबसे प्रीमियम और कीमती प्रोडक्ट बनाना चाहते हैं? निर्णय आपका है!
डिस्क्लेमर (Disclaimer)
शेयर बाजार और म्यूचुअल फंड निवेश बाजार के जोखिमों के अधीन हैं। यह लेख केवल शैक्षणिक उद्देश्य (Educational Purpose) के लिए है। निवेश करने से पहले अपने वित्तीय सलाहकार से परामर्श जरूर लें। इस लेख में दिया गया आंकड़ा 28/10/2026 के अनुसार भारतीय बाजार पर आधारित है ,जो कि उस समय के आधार पर लगभग है |
अक्सर पूछे जाने वाले प्रश्न (FAQs)
प्रश्न 1: पैसे को केवल बैंक सेविंग्स अकाउंट में रखने से क्या नुकसान होता है?
- उत्तर: सेविंग्स अकाउंट में पैसा सुरक्षित तो रहता है, लेकिन वहाँ मिलने वाला ब्याज (3% से 3.5%) देश की औसत महंगाई दर (5% से 6%) से कम होता है। इसका मतलब है कि आपका पैसा बढ़ने के बजाय हर साल अपनी असली खरीदने की क्षमता (Purchasing Power) खो रहा है, जो कि एक अदृश्य वित्तीय नुकसान है।
- उत्तर: बैंक FD बिल्कुल सुरक्षित है और आपको लगभग 6.5% से 7.5% का फिक्स्ड रिटर्न देती है, जो केवल महंगाई से सुरक्षा देता है। लेकिन अगर आप भविष्य के लिए बड़ी संपत्ति (Wealth Creation) बनाना चाहते हैं, तो आपको म्यूचुअल फंड (संभावित रिटर्न 12%-15%) की 'मंडी' में आना होगा, जहाँ लॉन्ग-टर्म में ज्यादा मुनाफा मिलता है।
- उत्तर: बिल्कुल नहीं। शेयर बाजार या म्यूचुअल फंड में कोई भी रिटर्न फिक्स या गारंटेड नहीं होता है। ये पूरी तरह बाजार के उतार-चढ़ाव (Market Volatility) और जोखिमों के अधीन होते हैं। किसी साल बाजार गिर सकता है और किसी साल बहुत तेजी से बढ़ सकता है, इसलिए यहाँ रिटर्न का केवल एक ऐतिहासिक औसत (Average) देखा जाता है।
- उत्तर: कंपाउंडिंग का असली जादू समय के साथ दिखता है। जब आप अपने निवेश को लंबे समय (15 से 25 साल या उससे अधिक) के लिए छोड़ देते हैं, तो आपको मिलने वाले ब्याज पर भी ब्याज मिलने लगता है। शुरुआत में इसकी ग्रोथ बहुत धीमी (खेत जैसी) होती है, लेकिन आखिरी के सालों में यह आपकी संपत्ति को कई गुना (मॉल जैसी) बढ़ा देती है।
- उत्तर: नए और कम अनुभव वाले निवेशकों के लिए म्यूचुअल फंड (विशेषकर इंडेक्स फंड) से शुरुआत करना सबसे बेस्ट है। यहाँ आपके पैसे को प्रोफेशनल फंड मैनेजर्स संभालते हैं और आपका रिस्क अलग-अलग कंपनियों में बंट जाता है। जब आपको बाजार की गहरी समझ हो जाए, तभी आपको सीधे स्टॉक्स (Value Investing) में कदम रखना चाहिए।
October 28, 2026 4:57 PM
SHARE BLOG